


למה לחסוך באמצעות קרן כספית? 💡
בעבר היה נהוג להחביא את הכסף מתחת לבלטות. להשאיר את החסכונות שלכם בחשבון הבנק זה קצת דומה לשיטה הישנה הזו, אבל השיטה הזו טומנת בחובה בעיה גדולה:
אתם מפסידים כסף!
הסיבה להפסד נעוצה ביוקר המחיה. המחירים מתייקרים בכ-2% בשנה, ולעיתים אף יותר. המשמעות היא שאם היו לכם בתחילת השנה 1,000 ש"ח בחשבון הבנק, בסוף השנה תוכלו לקנות איתם פחות ממה שיכולת בשנה שעברה. זה נקרא 'אינפלציה'.
מה עושים?
חיסכון והשקעה לטווח ארוך
אם יש לכם סכום כסף שאתם לא זקוקים לו בשנים הקרובות, כנראה ששוק ההון או נדל"ן יהיו ההשקעות הנכונות עבורכם.
במדריך הזה בחרתי להתמקד בפתרון לאלו שרוצים לחסוך לטווח קצר ומעוניינים שהכסף יהיה זמין עבורם.
לטיפים ומאמרים על השקעות לטווח ארוך לחצו כאן>>
פיקדון בנקאי
לשים את הכסף בפיקדון בנקאי לא יעזור למנוע את ההפסד, כי הריבית שתקבלו את הפיקדון שלכם יהיה בכל מקרה נמוך יותר מגובה האינפלציה.
מעבר לכך, רוב המסלולים האטרקטיביים שהבנקים מציעים כוללים הפקדה לשנה לפחות, כך שלא תוכלו למשוך את הכסף בהתראה קצרה.
קרן כספית
כאן נכנסת למשחק קרן כספית.
כספית היא קרן נאמנות מטעם חברות הביטוח ובתי ההשקעות, ומהווה תחליף מצוין לפקדונות הבנקאיים.
במדריך הזה אתייחס לקרנות שקליות בלבד, היות ומי שחוסך במט"ח חשוף לסיכון של העליות והירידות בשוק המט"ח וזה פחות מתאים למי שרוצה לחיות בשקט נפשי.
היתרונות העיקריים של קרן כספית 📈
סיכון נמוך –
קרנות כספית משקיעות רק במוצרים בעלי סיכון נמוך כמו אג"ח ממשלתי וכדומה.
נזילות –
הכסף זמין עבורכם בכל יום עסקים. אתם מבקשים את הכסף היום – מחר הוא אצלכם בחשבון.
רף כניסה –
אפשר לקנות כספית החל משקלים בודדים ולא צריך אלפי או עשרות אלפי שקלים כדי להתחיל לחסוך.
דרך הבנק –
אפשר לחסוך ישירות דרך אתר הבנק שלכם.
חיסכון חודשי –
אפשר לבצע הוראת קבע חודשית לחיסכון, מה שיעניק לכם את ההתחייבות העצמית לחסוך באופן קבוע.
עמלות –
כשאתם קונים כספית דרך הבנק שלכם, אין עמלות מכירה וקניה.
דמי ניהול –
דמי הניהול בקרנות כספית נמוכים מאוד. 0.13% בממוצע לשנה , זה יורד ישירות מהרווח.
לא מפסידים –
התשואה של קרנות הכספית גבוהה יותר בדרך כלל מהתייקרות המחירים.
מס רק על הרווח האמיתי –
תשלמו מס על הרווח שלכם, רק אם הוא מעל גובה האינפלציה.
לדוגמה. אם המחירים התייקרו בשנה האחרונה ב-2%, והקרן שלכם הרוויחה 5 אחוז – תשלמו מס רק על הרווח מעל התייקרות המחירים.
בשפה המקצועית זה נקרא 'מס ריאלי'.
השוואה –
הנתונים של קרנות הכספית השונות גלויים וחשופים לכולם, וניתן להשוות את הרווחים ודמי הניהול בין הקרנות כדי לבחור את הכספית המועדפת עליכם.
לסיכום: קרן כספית היא אחת האפשרויות הטובות ביותר לחסוך בצורה סולידית לטווח קצר.
איך קונים קרן כספית? 🛒
שלב ראשון – השוואת נתונים ובחירת הקרן 📊
יש אתרים רבים המציעים השוואה בין קרנות הכספית השונות, אני אישית משתמש באתר פאנדר, תוכלו ללחוץ כאן ולהיכנס ישירות להשוואה.
זאת הטבלה שתראו באתר:
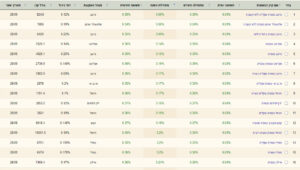
שני הפרמטרים שאתם רוצים לבדוק הם –
- תשואה מתחילת השנה
- דמי ניהול
הם אלו שקובעים מהי הקרן הרווחית ביותר בתקופה האחרונה.
כאן בטבלה תוכלו לראות שסימנתי את העמודה של 'מתחילת השנה' כדי שהאתר יציג לי למעלה את הקרנות שהרוויחו הכי הרבה.
הקרן שהרוויחה את התשואה הגבוהה ביותר מתחילת השנה עד לתאריך 30/09/24 שבו ערכתי את ההשוואה, היא קרן "מיטב כספית שקלית ללא קונצרני" שמנוהלת כמובן על ידי בית ההשקעות 'מיטב'.
אם אלחץ על שם הקרן בעמודה הימנית, זאת התצוגה שאקבל:
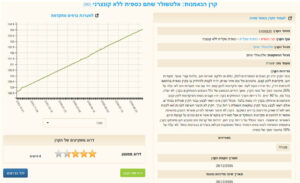
כאן קיבלתי גם את מספר הקרן, שתשמש אותי בתהליך הרכישה.
שלב שני – רכישה 🛍️
- נכנסים לאתר או לאפליקציה של הבנק (בחלק מהבנקים ישנה אפליקציה נפרדת לשוק ההון)
או נכנסים לחשבון שלכם ב'מיטב'.
עדיין אין לכם חשבון במיטב? מוזמנים לפתוח בקישור הזה ולקבל סדרה של הטבות ייחודיות עבור הלקוחות שלי>>
- עוברים לחלק של 'שוק ההון'.
- בוחרים באפשרות של 'רכישת קרן נאמנות'
- מזינים את שם הקרן (לדוגמה: מיטב כספית שקלית ללא קונצרני) או את מספר הקרן (לדוגמה: 5105820).
- בוחרים כמה כסף אתם רוצים לשים בקרן. (האתר מחשב אוטומטית כמה יחידות אתם מקבלים, אין צורך להתייחס למספר היחידות).
- לוחצים על 'רכישה'.
- מאשרים את הפעולה.
- וזהו, איזה יופי! קניתם קרן כספית.
שימו לב:
אם זאת הפעם הראשונה שאתם משקיעים בשוק ההון דרך הבנק, ייתכן שתידרשו לחתום על מסמך מול הבנק.
שלב שלישי – משיכת הכסף 💸
כשאתם רוצים להשתמש בכסף שלכם, אתם לא חייבים למשוך את כולו.
שלב המכירה גם הוא פשוט ונוח.
- בקטגוריית 'שוק ההון' באתר או באפליקציה, בוחרים באפשרות של 'מכירת קרנות נאמנות'.
- בוחרים את הקרן הרצויה.
- מסמנים כמה כסף אתם רוצים למשוך.
- מאשרים את הפעולה.
- ביום העסקים הבא, הכסף ייכנס אליכם לחשבון.
בהצלחה!
🏆 טיפ של שחר 🏆
אם יש לכם כסף בצד, אל תחכו עם זה.
תתחילו עכשיו והתחילו לצבור רווחים.
מתחילים להשקיע ב- 3 צעדים פשוטים
1. לוחצים כאן לפתיחת חשבון
2. מעבירים את הסכום המינימלי
3. כותבים לי ואני אעזור לכם להשקיע
📌 הבהרה: התכנים אינם ייעוץ השקעות או תחליף לייעוץ. אין לראות בתכנים משום המלצה ו/או ייעוץ מקצועי מכל סוג.



2 תגובות
תודה רבה כל העצות שאתה תמיד נותן עצות שימושיות ומחכימות.
רק רציתי לשאול מה ההבדל בין קנייה דרך הבנק לבין כל מיני מקומות אחרים מיטב אלטשולר בעוד מקומות אחרים מה עדיף דרך חברות אחרות או ישירות מהבנק?
הרכישה דרך חשבונות השקעה חוץ בנקאיים כמו מיטב שווה בגלל דמי הניהול הנמוכים משמעותית מחשבונות מסחר דרך הבנק.
תודה!