


לרבים מאיתנו כבר יש תיק השקעות פעיל שבו אנחנו קונים ומוכרים ניירות ערך,
אבל אצל חלקנו יש טעות אחת קריטית: תיק ההשקעות נמצא בבנק.
במדריך הזה אסביר איך תבצעו את אחד הצעדים הכי פשוטים והכי משתלמים:
לנייד את תיק ההשקעות שלכם מחשבון הבנק לבית השקעות!
הנה הנושאים שנלמד במדריך הזה:
- למה כל כך חשוב לנייד את התיק?
- לאיזה בית השקעות עוברים?
- איך עושים את זה נכון?
- למה אתם צריכים לשים לב בשעת המעבר?
למה כל כך חשוב לנייד את התיק?🧐
נמנה כמה סיבות שבגללם כדאי מאוד לנייד את התיק מהבנקים לבתי ההשקעות.
1. דמי משמרת/דמי ניהול פיקדון ניירות ערך:
הבנקים גובים עמלה על עצם החזקת התיק אצלם. הם גובים בדרך כלל בין 0.15-0.6, עמלה שנגבית פעם ברבעון.
לעומת זאת, ברוב בתי השקעות העמלה הזו פשוט לא קיימת, ובמקרים שהיא קיימת היא מתקזזת כנגד עמלות המסחר של אותו חודש.
במספרים: נניח ויש לכם תיק בשווי 300,000 ש"ח, והבנק גובה עמלה בסך 0.15%, העמלה נגבית רבעונית, כלומר ארבע פעמים בשנה.
יצא שהבנק יקח ממכם על החזקת התיק אצלו 1800 ש"ח שנתי!
לעומת זאת ברוב בתי השקעות אין עמלה כזאת בכלל, וגם במקרה שיש זה יתקזז ברכישת ניירות, כלומר שאם תרכשו ניירות ערך לא תשלמו על עצם החזקת התיק.
תבינו: הכסף הזה הוא שלכם ובמקום להמשיך ולהיות מושקע עבורכם ולצבור תשואות מטורפות (בריבית דריבית), הוא עובר ישירות לכיסיו המנופחים של הבנק.
2. עמלות קנייה/מכירה:
בבנק תשלמו עמלות גבוהות של כ-0.30%-0.10% על כל פעולה, כאשר מינימום לפעולה הוא כ‑20-30 ₪.
בבתי השקעות העמלות הן באזור ה0.03%-0.09%, מה שמאפשר לכם לקנות גם בסכומים קטנים בלי שהעמלה תנגוס לכם בהשקעה.
במספרים: נגיד שבצעתם רכישת ניירות ערך בסך 50,000 ש"ח, ברוב הבנקים תשלמו בערך 100 ש"ח עמלת רכישה, ובבתי השקעות תשלמו כ-30 ש"ח.
-
איכות מערכת המסחר:
בבתי ההשקעות עיקר הפעילות שלהם הוא המסחר בניירות ערך, ובהתאם לכך המערכות שלהם מתקדמות יותר ובעלות אפשרויות נוחות ופשוטות לאיתור ניירות ערך ומעקב אחריהם.
לעומת זאת בבנקים, מערכת המסחר הוא עוד מוצר על המדף בין יתר המוצרים שהבנק מספק, ולכן מערכות המסחר שלהם פחות מתקדמות ונגישות.
אז לאיזה בית השקעות עוברים?📍
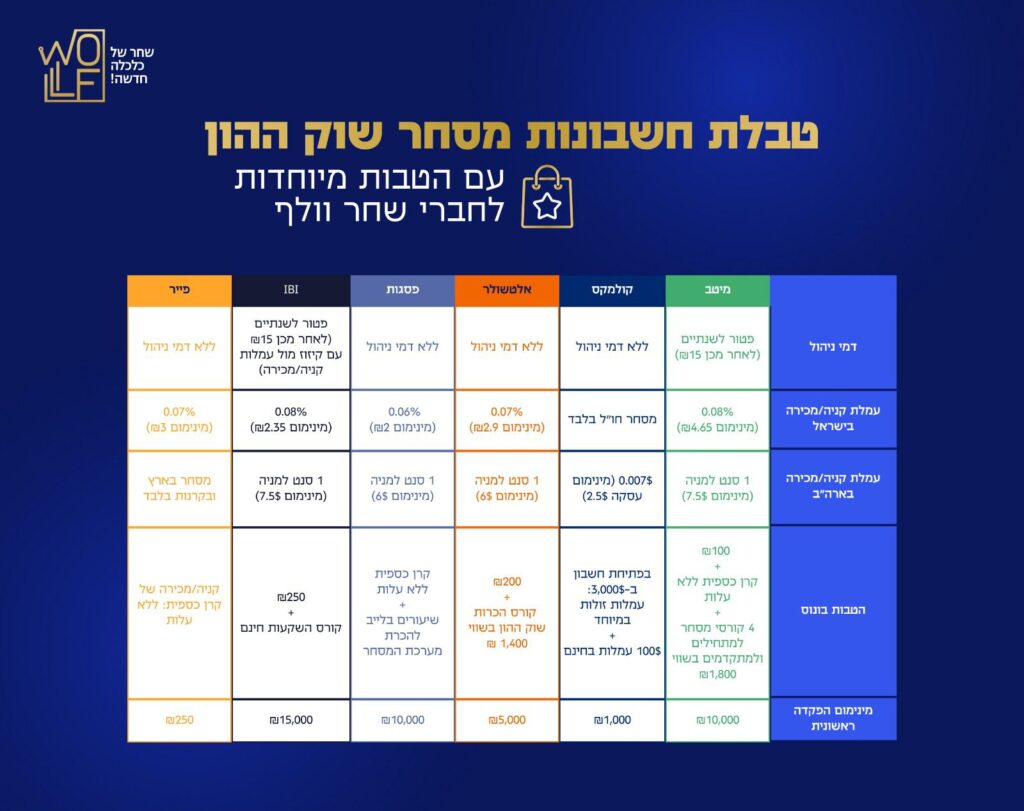
תעשו סקר שוק קצר בין בתי ההשקעות הגדולים בישראל (חברי הבורסה): מיטב טרייד, אלטשולר ו-IBI. כשאתם משווים, תתמקדו בפרמטרים הבאים:
- מה הסכום המינימלי לפתיחת חשבון?
- מה העמלות קניה/מכירה?
- במקרה ואתם רוצים לסחור בניירות ערך בחו"ל, מהם עלויות המרת המט"ח?
- האם האפליקציה והאתר נוחים לכם לשימוש?
- כמה מהר הם עונים ועד כמה הם זמינים?
טיפ למשקיעים בחו"ל: אם עיקר הפעילות שלכם הוא במסחר בינלאומי, שווה לכם לבדוק גם את קולמקס פרו.
איך עושים את זה נכון?🛠️
כנסו לאתר של בית ההשקעות המועדף עליכם ופותחים חשבון מסחר, התהליך הוא דיגיטלי לחלוטין ואורך כ-10 דקות בלבד.
אחר כך כנסו לאיזור האישי שלכם, שם תגישו בקשת ניוד אל הגוף הקולט (הבית החדש) באמצעות 'טופס ניוד', הם אלו שפונים לבנק שלכם ומניידים את התיק אליהם.
אני אישית ממליץ על חשבון המסחר וההטבות המיוחדות של מיטב >>
אם אתם רוצים חשבונות אחרים, תוכלו להיכנס לדף ההטבות שלנו לכלל החשבונות עם ההטבות הייחודיות >>
מצורף לכם גם טבלה להשוואת ההטבות והפרטים בין בתי ההשקעות 👇
מה חשוב לבדוק בזמן המעבר?🔍
- תיאום מס:
כשאתם עוברים, הבנק שולח לבית ההשקעות רשימה של הניירות שלכם. תוודאו שהם רשמו בדיוק את המחיר ששילמתם על כל נייר במקור.
למה זה חשוב?
כי אם יירשם שקניתם את המניה במחיר נמוך ממה ששילמתם באמת, מס הכנסה יחשוב שהרווחתם הרבה יותר ממה שהרווחתם בפועל, ותשלמו מס רווחי הון גבוהים לחינם.
- הטבת הצטרפות:
חלק הבנקים גובים עמלות נוספות על סגירת התיק (עמלת העברות ניירות ערך), בקשו מבית ההשקעות אליו התניידתם הטבת הצטרפות לכיסוי עלויות המעבר.
🏆 טיפ של שחר 🏆
אל תדחו את המעבר, כל יום שעובר אתם משלמים לבנק עמלות גבוהות ומיותרות, בלי שקיבלתם על זה שום ערך נוסף בתמורה.
עוד משהו קטן: לפני שאתם מניידים, תבדקו את המבצעים והטבות ההצטרפות שיש בבתי ההשקעות השונים.
יש תקופות עם הטבות מטורפות למצטרפים חדשים כמו פטור מעמלות לכמה חודשים או מענקי מזומן, חבל לפספס את זה, זה כסף שחוזר אליכם לכיס מהרגע הראשון.
📌 הבהרה: התכנים אינם ייעוץ השקעות או תחליף לייעוץ. אין לראות בתכנים משום המלצה ו/או ייעוץ מקצועי מכל סוג.



